劉致中 / 工研院產科所
中國大陸在全球大宗化學品產能中的占比,已從2020年的12%飆升至2026年的46%,2026~2030年還將新增近3億噸/年的大宗化學品產能,其已寡占全球大宗石化品市場,產業由「內捲」朝「外溢」發展。南韓政府已計畫重整石化產業,借鑑2010年代後期造船業重整的經驗,祭出「調整產能」措施,將削減乙烯產能達370萬公噸,十大石化業者均同意調整營運,並削減25%輕油裂解產能。日本則淘汰過剩產十大石化業者均同意調整營運,並削減25%輕油裂解產能。日本則淘汰過剩產,千葉、川崎與西日本的石化基地,乙烯裝置合計削減產能約240萬噸/年。日本國內運營的乙烯總產能由616萬噸/年降至約370萬噸,下降近40%。2000~2025年全球石化產品生產技術的轉變主要跟著新興國家的市場需求、頁岩氣的生產、低碳石化產品市場的興起等三種驅動力量而開發,臺灣石化業者應考量自身的對應驅動因子掌控能力,投資具開發潛力的技術,提升自身的產品競爭力,方可在這波產業淘汰賽中爭取到更多的生存時間與藍海市場。
【內文精選】
中國大陸石化產業由「內捲」朝「外溢」發展
中國大陸在全球大宗化學品產能中的占比,短短7年內,從2020年的12%飆升至2026年2月的46%;ICIS預測2030年比例將增加至48%(預測考慮了預期的工廠關閉和產能削減)。2026~2030年中國大陸預計將新增近3億噸/年的大宗化學品產能(圖一),約占其2025年產能基數的20%。這將占全球新增產能的2/3,以及2025年全球總產能的9%。
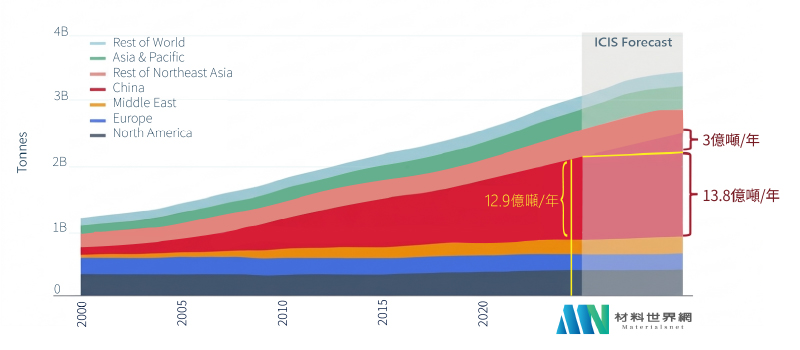 圖一 全球大宗化學品各區域的產能增長情況
2025年中國大陸化工產品出口量接近5,300萬噸,占總生產量的3.8%,比2018年增長超過2.5倍。如圖二所示,中國大陸化工產品出口國中,越南、印度、南韓、印尼等東協新興國家成長增幅較大,相對也壓縮了原先供應給這些國家化學品的既有公司與國家。
南韓政府援助與整併石化產能共進
2025年8月14日南韓產業通商資源部(MOTIE)部長金正寬表示,為因應南韓石化產業的「嚴峻」處境,政府計畫將重整石化產業。產業通商資源部計畫借鑑2010年代後期造船業重整的經驗,將祭出「調整產能」措施,削減乙烯產能達370萬公噸(如圖三),並呼籲石化業界大刀闊斧整頓以避免全面崩潰。十大石化業者均同意調整營運,包括最多削減25%輕油裂解產能。
2026年2月25日韓國產業通商資源部(MOTIE)宣布,已批准一項涉及HD Hyundai Oilbank、HD Hyundai Chemical和Lotte Chemical三家公司位於大山石化基地的綜合業務重組計畫,其中HD Hyundai Chemical是HD Hyundai Oilbank和Lotte Chemical的合資企業。
這是韓國制定石化產業重組路線後首個獲批准的計劃,旨在應對結構性產能過剩和全球向碳中和轉型的挑戰。根據「大山1號」計畫,Lotte Chemical將分割其位於大山工廠之輕油裂解中心(NCC)事業部,成立獨立法人,並計劃與HD Hyundai Chemical進行整合,在2026年9月完成。整合後,Lotte Chemical與HD Hyundai Oilbank將各自持有新公司50%的股權,雙方並計劃各自追加出資6,000億韓元(約4.17億美元,130億新台幣),此舉被視為將縮減通用事業比重,並透過垂直整合強化競爭力之策略。
作為重組計畫一部分,Lotte Chemical位於大山、年產能110萬噸的輕油裂解廠將停產三年。韓國貿易部長金正寬表示,此次合併旨在整合「煉油–石化」價值鏈,以穩定原料供應並提升競爭力。HD Hyundai Oilbank和Lotte Chemical也承諾關閉目前兩家公司重疊的通用產品產能,以及虧損的下游設施 ---以上為部分節錄資料,完整內容請見下方附檔。
★本文節錄自《工業材料雜誌》479期,更多資料請見下方附檔。