張芳慈 / 工研院產科所
2026年美伊衝突加劇中東能源供應風險,並推高原料到岸成本,使高度仰賴進口料源的台灣石化產業面臨供應與成本壓力。台灣透過原油來源多元化、國內煉廠配置及跨體系調度,逐步緩解短期供貨壓力。國內業者亦持續布局乙烷等輕質進料,以降低乙烯生產成本及對石油腦的依賴。然而,裂解廠降載與進料來源調整可能影響聯產品供應,其中丁二烯的產量與價格波動尤為明顯。
泛用塑膠出口雖於2026年3月短期回升,但受亞洲產能過剩與終端需求疲弱影響,未能形成持續轉單。面對地緣政治風險,台灣石化產業須強化料源切換、港儲設施及跨製程配置能力,以維持下游材料供應穩定並提升供應鏈韌性。
【內文精選】
荷姆茲海峽(Strait of Hormuz)連接波斯灣與阿曼灣,是全球最重要的能源運輸要道之一。根據美國能源資訊署(EIA)估計,2024年每日約有2,000萬桶原油、凝析油與石油產品通過該海峽,約占全球石油液體消費量的20%。其中,經海峽運輸的原油與凝析油約84%流向亞洲,液化天然氣(LNG)亦有約83%運往亞洲市場。沙烏地阿拉伯與阿拉伯聯合大公國雖設有陸上繞行管線,但運能有限,短期內難以取代荷姆茲海峽的海運流量。因此,海峽通行狀況不僅牽動國際能源價格,也直接影響亞洲石化原料(Petrochemical Feedstocks)與下游材料供應(Material Supply)。
美伊衝突(U.S.–Iran Conflict)自2026年2月底升高以來已延續近半年。隨衝突時間拉長,航運、港口作業及保險承保機制即使於戰事降溫後,仍可能需要一段時間恢復正常,使原料供應不確定性持續。原油、石油腦與液化石油氣(LPG)供應趨緊,加上現貨價格、運費及保險成本攀升,進一步推高亞洲石化業者的原料到岸成本。本文聚焦台灣原油與石油腦料源變化、國內業者的供料協調,以及丁二烯與泛用塑膠市場反應,分析上游原料供應波動是否進一步牽動下游材料供貨穩定性。
石化原料供應現況與結構變化
1. 原油採購轉向多元化,中東仍為主要來源
台灣煉油與石化產業所需原油高度仰賴進口。依圖一所示,2025年中東地區約占台灣原油進口量的70%。受美伊衝突升高及荷姆茲海峽通行受阻影響,2026年上半年占比降至61%。同期,美國原油占比由28%提高至31%,非洲由1%增至3%,巴西、澳洲等其他地區合計占比亦由1%升至5%,顯示業者已增加非中東貨源,以分散地緣政治與航運風險。
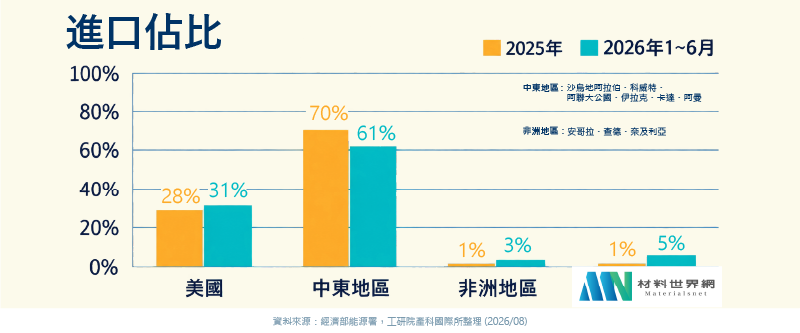 圖一 美伊衝突後台灣原油進口來源變化
然而,原油來源多元化並不代表中東原油可在短期內被完全取代。不同產地原油的API比重、含硫量、餾分及烴類組成各異,將影響煉油設備操作及產品收率。業者須依既有設備條件與目標產品組合調整進料。若提高美國、非洲或其他地區的採購比重,亦可能面臨航程、交期與船期重新安排,以及採購溢價和運輸成本增加等問題。因此,中東原油占比下降雖有助於降低來源集中風險,卻可能同步提高原油到岸成本與煉製調度難度,並影響國內石油腦等石化原料的可供量、品質與生產成本。
2. 石油腦進口下降,國內煉廠供應占比提高
台灣石油腦料源主要由國內煉油廠產出及直接進口構成。受國內石化景氣疲弱、裂解廠降載及原料需求減少影響,石油腦供應量由2021年約2,781萬公秉的高點降至2025年約2,124萬公秉,減幅約24%(圖二)。同期,直接進口占比由約58%降至45%,顯示海外採購規模明顯縮減。另一方面,隨汽柴油等道路運輸燃料需求成長趨緩 ---以上為部分節錄資料,完整內容請見下方附檔。
★本文節錄自《工業材料雜誌》479期,更多資料請見下方附檔。