廖鎔榆 / 工研院產科所
在美中地緣政治競爭下,關鍵礦物對AI產業硬體發展產生了深遠影響。關鍵礦物不僅是「綠色」與「數位」雙軸轉型及國防科技的核心基石,更因具備高度稀缺性與加工提煉產能高度集中(單一國家掌控全球60%至98%)的特徵,躍升為地緣政治博弈的策略籌碼。面對美國以「矽盛世」(Pax Silica)串聯盟友實施晶片封鎖與出口管制,中國則透過「世界人工智能合作組織」(WAICO)及限制鎵、鍺、銻、石墨與稀土等原物料出口進行反制。本文針對AI系統四大核心組件(半導體晶片、封裝連接、高壓直流變壓器、光通訊)進行礦物盤點,並依據「中國精煉市占率超過50%」與「全球年供應量低於30萬噸」兩項指標,識別出鍺、鎵、銦、鎢、銻、鈷、鉬、錫及重稀土等9種正面臨嚴峻風險的瀕危AI關鍵礦物。
【內文精選】
地緣政治引發的關鍵原物料競爭
關鍵原物料(Critical Raw Materials),亦常被稱為關鍵礦物(Critical Minerals)或稀有金屬(Rare Metals),是當代全球推動「雙軸轉型」—即綠色轉型(如再生能源、電動車、淨零碳排技術)與數位轉型(如高階半導體(Semiconductor)、AI算力、5G通訊)的核心基石,同時更是建構高階國防與航太裝備不可或缺的策略性資源。
這類資源的核心特徵在於「高度稀缺性」與「高度壟斷性」。天然元素的全球蘊藏量本就稀少且分布不均,再加上加工提煉為功能性產品的技術與產能高度集中於特定國家,使其超越了單純的經濟商品屬性,躍升為當前國際地緣政治博弈中最具威脅力的籌碼。
回顧過去十餘年的國際局勢,關鍵礦物早已從幕後材料演變為大國對抗的戰略武器。2010年中日釣魚台撞船事件後,中國首次祭出稀土出口限制作為外交談判籌碼,震驚全球工業界,讓世界首度警覺到單一資源高度依賴特定國家所帶來的巨大地緣風險。2019年的日韓貿易戰,則是日本限制對韓國出口三項關鍵半導體材料(氟化聚醯亞胺、光阻劑、高純度氟化氫),一舉重創韓國科技巨頭,展現了上游關鍵化學與礦物材料在科技爭端中的強大打擊力。最近一波的關鍵礦物管制,始自美中的半導體競爭,為回應美國對中國的半導體製造與產品的封鎖,2023年起中國開始了一系列的出口管制,管制對象包含半導體關鍵元素「鎵」與「鍺」、耐溫的「石墨」、軍工與阻燃必備的「銻」、鑽石與氮化硼等超硬材料,以及鎢、碲、鉍、鉬、銦等5種金屬與中/重稀土等12種元素。此外,管制更進一步延伸至稀土提煉之輔料與技術設備、高能量密度鋰電池及其正/負極關鍵材料。
這一連串管制爆發後,各國深刻意識到全球關鍵礦物供應鏈正面臨嚴重的結構性脆弱。在常規商業市場的反壟斷法規中,單一企業若取得50%以上的市場占有率,即被視為具有市場支配地位的寡占;然而到了關鍵礦物領域,許多關鍵環節,特別是「中游的精煉與加工」階段,單一國家竟控制了全球60%至98%的產能,呈現近乎獨占的控制力。
這種不對稱的集中度源於長期的全球分工失衡。許多國家雖具備採礦潛力,但因精煉過程伴隨極高的環境污染成本、技術門檻高且建廠週期漫長,選擇將提煉環節外包。這種長期殘缺的本土供應鏈,導致西方先進國家在面臨突發的出口限制時,極難在短期內尋得替代產線,暴露了國家安全與產業發展的重大漏洞。
盤點AI的關鍵礦物
現代AI系統的蓬勃發展,高度仰賴龐大且複雜的硬體基礎建設,其中關鍵礦物的穩定供應至關重要。本文特別聚焦四項核心零組件:首先是作為算力心臟的「矽基半導體晶片」;其次是實現高密度整合的先進封裝與連接(Interconnect and Packaging)技術;再者為保障資料中心穩定高效供電的「高壓直流(HVDC)變壓器」;最後則是滿足高速巨量資料傳輸需求的光通訊(Optical Communication)模組,如圖一所示。
接下來,針對四項核心組件,分析相關的關鍵礦物。首先拆解半導體晶片製程中需要使用的關鍵礦物,如圖二所示。
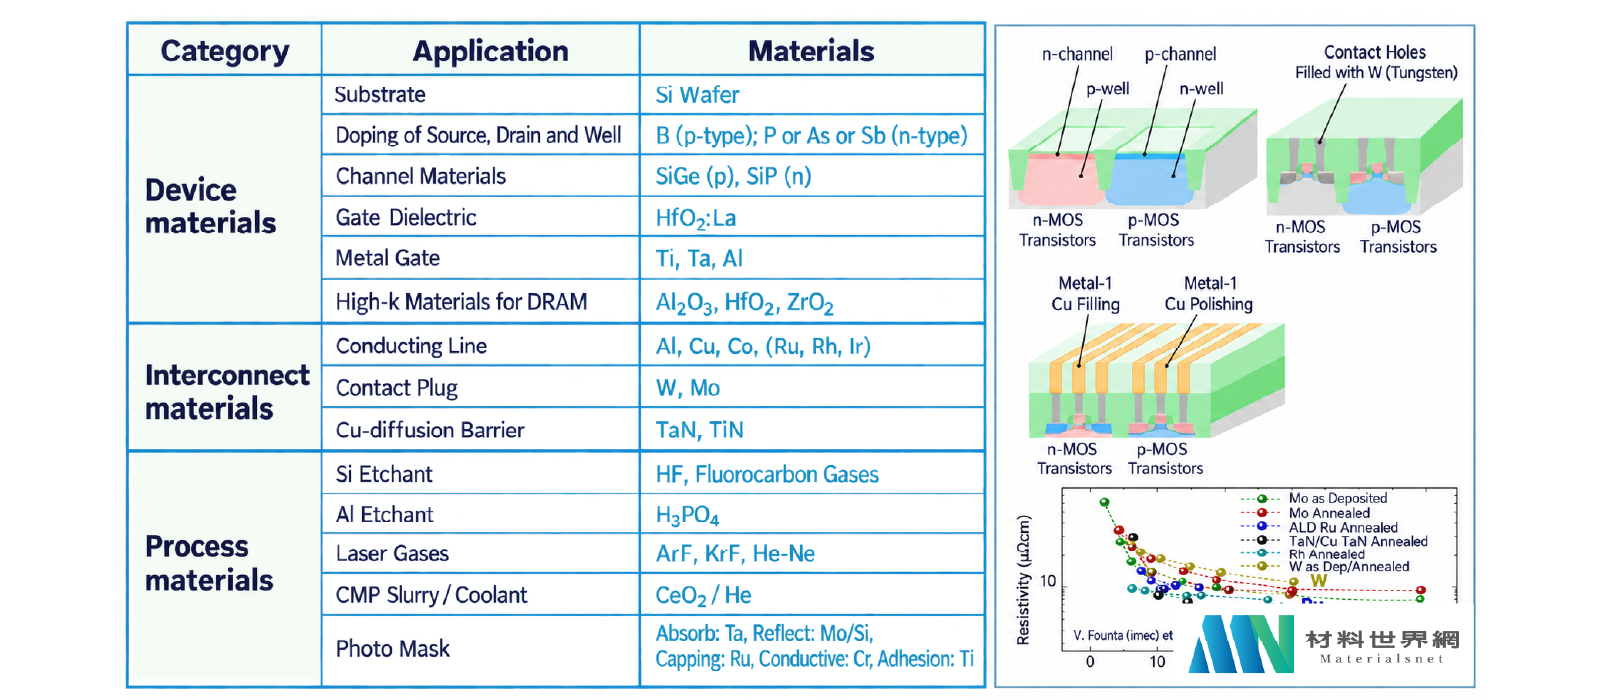 圖二 盤點半導體晶片製程中所使用的關鍵礦物
半導體製造高度依賴多元關鍵礦物與元素,涵蓋從基線晶圓到精密光罩的各個核心環節。矽(Si)作為晶圓基底,搭配 ---以上為部分節錄資料,完整內容請見下方附檔。
★本文節錄自《工業材料雜誌》479期,更多資料請見下方附檔。