許嘉政 / 工研院材化所
隨著生成式人工智慧、高效能運算與大型資料中心快速發展,AI晶片熱設計功耗已由數百瓦逐步邁向千瓦級,液體冷卻技術因而成為新世代資料中心的重要熱管理技術。其中,直接液體冷卻技術透過冷板直接移除高功率元件熱量,具備高散熱效率、技術成熟及易與既有伺服器架構整合等優勢,已成為高功率AI伺服器散熱的主流方向。隨晶片功率密度與局部熱通量提高,單相冷板逐步朝微流道、微針鰭、歧管式微流道與噴流衝擊等結構發展。雙相冷板則利用汽化潛熱提升高熱通量移除能力,並著重沸騰表面、液體回補、局部乾涸抑制與臨界熱通量控制。未來液冷技術將進一步向封裝與晶片端靠近,包括微通道蓋板與晶片級微流體冷卻,藉由縮短熱傳路徑與降低界面熱阻,提升千瓦級以上AI/HPC晶片之散熱能力。
【內文精選】
冷板之產業現況
1. 全球冷板市場發展
直接液冷系統通常由冷板、管路、快速接頭(Universal Quick Disconnect; UQD)、分歧管(Rack Manifold)、冷卻液分配裝置(Cooling Distribution Unit; CDU)、泵浦、熱交換器及漏液偵測等元件共同組成,發展成完整液冷散熱之解決方案。目前全球冷板產業主要仍以單相冷板為商業主流,其優點包括系統控制簡單、散熱性能穩定、流體物性成熟及維修較容易。
全球AI資料中心建置快速成長,以及直接液冷滲透率快速增加,帶動液冷市場進入高速擴張期。依Dell’Oro Group估計,全球資料中心液冷市場於2025年已接近30億美元,預估至2029年將接近70億美元。其中,直接液冷所使用之冷板為成長速度最快的關鍵元件之一,市場研究估計,全球Server Liquid Cold Plate市場規模由2024年約1.53億美元,可望成長至2031年約43.61億美元,年複合成長率達62.3%。圖二為全球液冷市場與冷板元件市場成長趨勢,顯示AI資料中心的散熱產業正在由氣冷技術快速轉向液冷之熱管理系統,而冷板作為直接連接晶片與液體冷卻迴路的核心熱交換元件,將有望成為最快成長的產品之一。
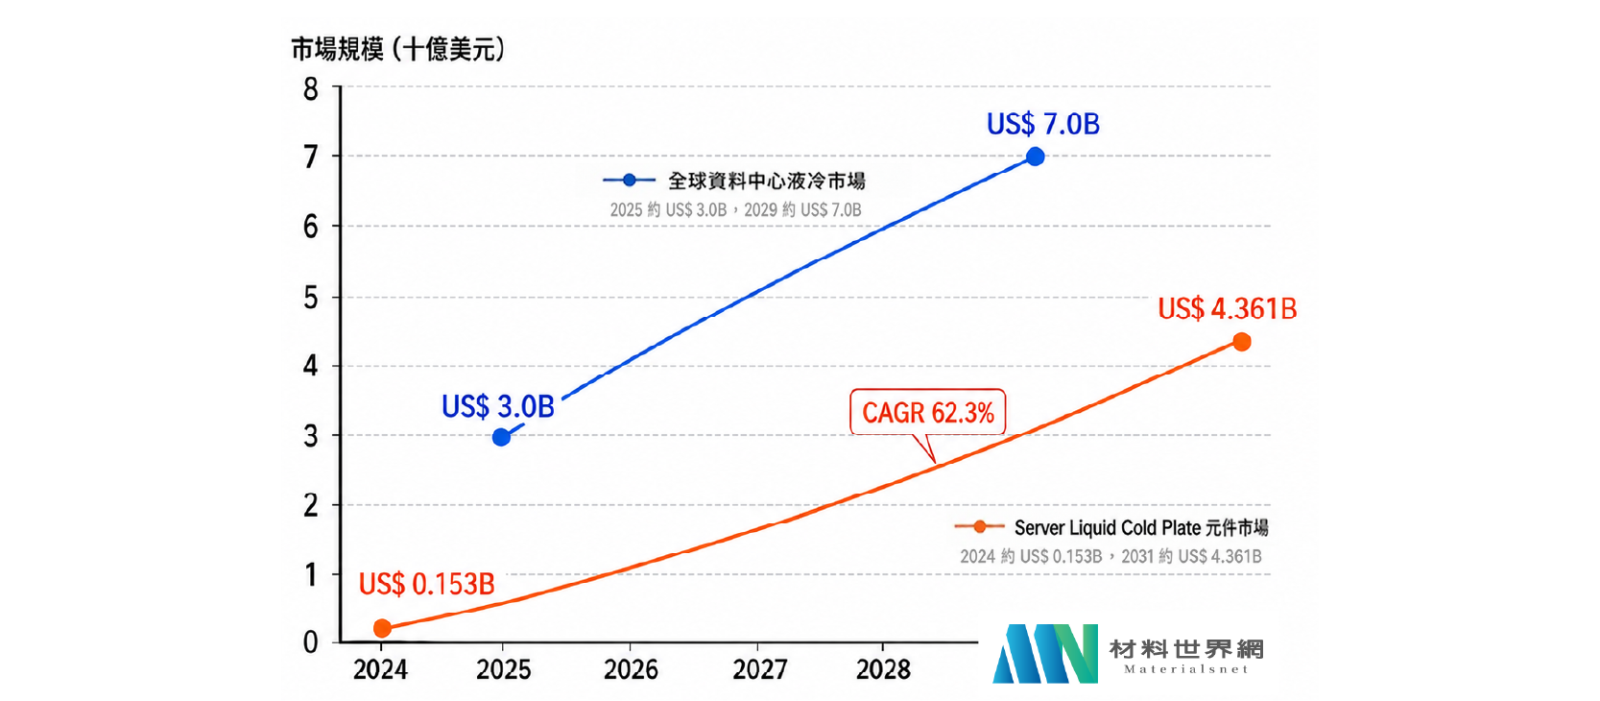 圖二 全球液冷市場與冷板元件市場成長趨勢圖
2. 台灣冷板產業現況與供應鏈
台灣長期具有完整的伺服器、散熱模組、半導體封裝、精密金屬加工及電子製造服務產業鏈,在全球AI伺服器供應鏈中具有高度重要性。因此,在AI伺服器散熱技術由氣冷轉向液冷的過程中,台灣亦成為全球液冷系統與冷板的重要生產與整合基地。台灣液冷產業最大的特色,在於冷板並非獨立發展,而是與AI伺服器ODM/OEM、散熱模組、電源、CDU及資料中心設備形成高度整合之產業聚落。
奇鋐與雙鴻為台灣散熱產業中積極布局液冷技術的重要廠商。奇鋐近年逐步將產品與技術能力延伸至冷板、液冷模組及高階熱管理系統,展現由傳統氣冷零組件朝系統級液冷解決方案升級的發展趨勢。另雙鴻其技術也由晶片端直接液冷逐步延伸至伺服器與機櫃級流體分配系統,反映台灣散熱產業正由單一零組件供應,逐步提升至高附加價值之液冷系統整合。
除上述廠商外,台灣其他散熱與系統業者亦積極投入液冷技術。例如力致已布局晶片直接液冷技術之相關產品;台達電則將液冷技術由晶片與伺服器層級延伸至資料中心基礎設施;鴻海持續擴展整合至伺服器、機櫃乃至AI資料中心系統的技術能力。此外,英業達、廣達等伺服器ODM廠商亦持續投入液冷架構與系統研發,顯示台灣液冷產業正由傳統散熱零組件供應鏈,逐步轉型為 ---以上為部分節錄資料,完整內容請見下方附檔。
★本文節錄自《工業材料雜誌》479期,更多資料請見下方附檔。